もし親がNISA口座で株を持っていたら、非課税のまま相続できる?
もしあなたの親がNISA口座で株や投資信託を持っていたら、それは非課税のまま相続できるのでしょうか。
実はこれ、私自身まだ経験したことのないテーマです。
今回はこれから多くの人が向き合うことになるであろうこの疑問について、調べてまとめてみました。
自分が相続した20年前は、まだNISA制度自体がなかった
3本目の記事で書いた通り、私は約20年前に父から株を相続しました。
NISAは2014年に始まった制度で、今年でようやく12年ほど、当時は制度自体がまだ存在していませんでした。
なので、ごく普通の課税口座からの相続で、取得価格をそのまま引き継ぐという、いたってシンプルな形でした。
NISA制度が始まってからまだ日が浅いこともあり、高齢者の利用率はまだそれほど高くない印象があります。
ただ、あと10年もすれば、NISA口座を運用してきた世代が相続の当事者になっていくはずです。
自分自身もいずれそうなる可能性があるので、今のうちに制度を理解しておきたいと思い、調べてみました。
結論:NISA口座の「非課税」は相続できない
まず結論からいくと、NISA口座の非課税というメリットは、相続人に引き継ぐことができません。
NISA口座は一身専属的なもので、口座を開設した本人が亡くなると、その口座自体が終了します。口座内にあった株式や投資信託は、相続人が自分のNISA口座を持っていたとしても、そこへ直接移すことはできず、必ず『相続人の課税口座(特定口座または一般口座)』に移管されます。
つまり、非課税のまま資産だけをそっくり引き継ぐ、ということはできない仕組みになっています。
ただし、含み益の一部は非課税のまま確定する。
ここで重要なポイントがあります。「非課税は引き継げない」といっても、それまでの含み益すべてに課税されるわけではありません。
通常、課税口座で保有していた株式を相続する場合、相続人は被相続人の取得価格をそのまま引き継ぎます。
私が父から株を相続したときも、この形でした。
ところがNISA口座から相続する場合はここが例外になります。
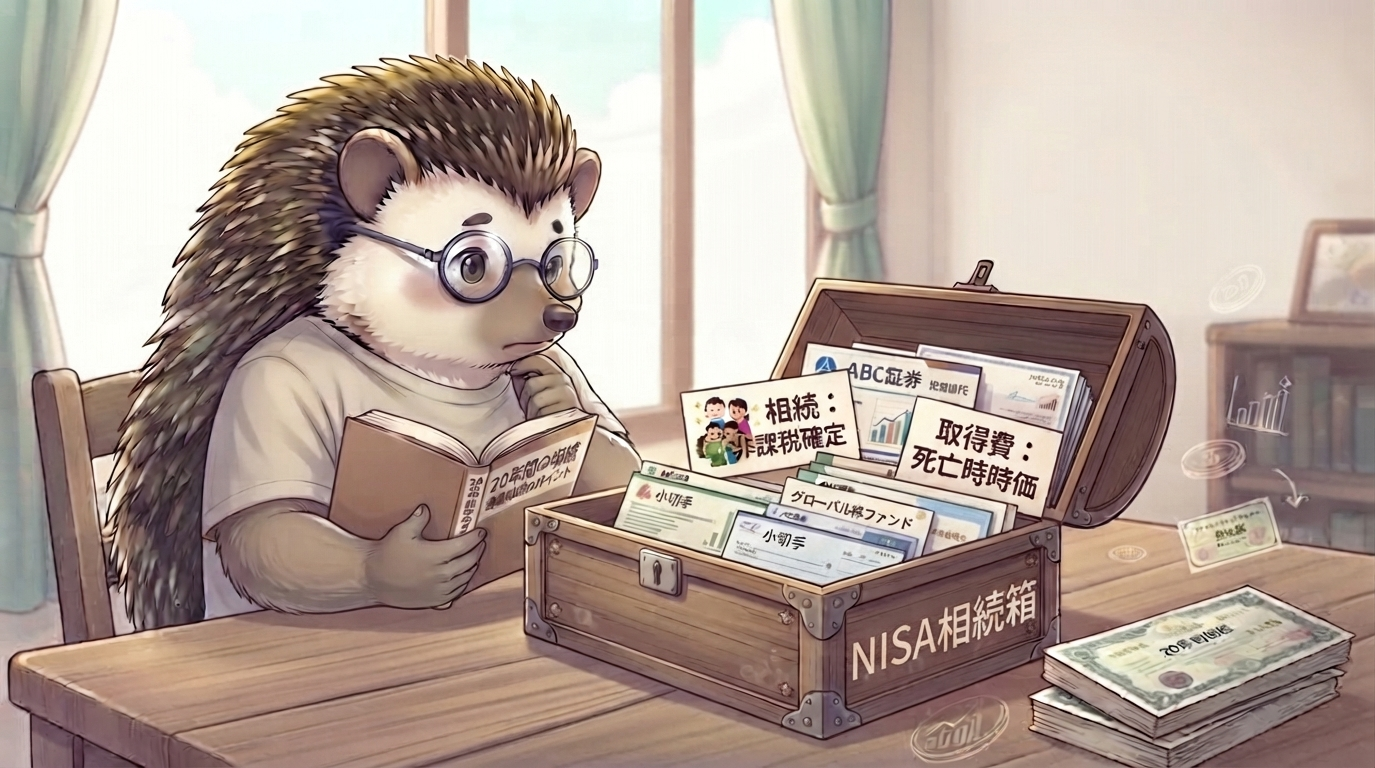
相続人が引き継ぐ取得費は、被相続人の購入価格ではなく、亡くなった日(相続発生日)の時価にリセットされるのです。
つまり、亡くなるまでにNISA口座内で積み上がっていた含み益は、そこで非課税のまま確定します。
相続後に課税対象になるのは、あくまで死亡日以降にさらに値上がりした部分だけです。
これは私が経験した「取得価格をそのまま引き継ぐ」相続とは全く違うルールです。
もし今の自分が同じ立場になったら、この違いを知らずに戸惑っていたと思います。
相続税の対象にはなる
所得税の面では上記のような扱いになりますが、相続税の面では話が別です。
NISA口座内にあった資産も、他の株式や投資信託と同じように相続財産として評価され、相続税の課税対象になります。
「運用中は非課税だったから相続税もかからない」というわけではないので、この点は誤解しないよう注意が必要です。
なお、相続税を支払った場合、その後売却する際に「取得費加算の特例」(支払った相続税のうち該当資産分を取得費に加算できる制度)を使える点は、通常の相続株と同じです。
NISA制度の理解を深める
今回調べてみて、NISA口座の相続は「非課税は引き継げないが、死亡日までの含み益は非課税で確定する」という、少し独特なルールになっていることがわかりました。
NISA制度が始まってからまだ12年ほど。
これから10年、20年と経つにつれて、NISA口座を運用してきた方が相続の当事者になっていくケースは確実に増えていくはずです。
私自身、20年前に父から株を相続したときとは全く違うルールで、いつか自分の資産を家族に引き継ぐことになるかもしれません。
今のうちに制度を理解しておくことは、決して無駄にはならないと思います。
※このブログは筆者個人の体験・見解をもとにした記録です。
相続税・所得税の取り扱いは個別の状況により異なる場合があります。
具体的な相続手続きについては税理士等の専門家にご相談ください。